前段时间看到一个话题,原神是不是吃了时代红利。原神能爆,纯粹是开服赶上疫情,占尽天时地利人和。所以先把几个关键问题拎清楚,再往下聊,大家都说疫情居家,玩家游戏时间变多,那为啥偏偏是原神火?同期明明还有别的新游戏、别的娱乐作品上线。疫情封控有没有干扰米哈游开发?原神开服前刘伟在访谈里有没有直说疫情压力极大?绫华那次卡池、版本延期又是怎么回事?还有一个很直白的灵魂拷问,你愿不愿意自己喜欢的游戏、或是你手上的项目,拿到原神同款天时?
其实我认为任何现象级成功,一定会吃到某种时代红利,但要分清三件事,谁先吃到红利、红利是主动预判拿到的,还是被动撞上的。
-
主动预判、抢先落地吃到红利的,很多时候本身就是红利的缔造者; -
被动撞上红利,属于运气成分更大。
比如明日方舟,当年 FGO 步入自然衰退周期,又撞上版号停发;等版号恢复,明日方舟刚好是第一批上线,直接把 FGO 的玩家、二创博主、攻略作者大批量承接过来。这种红利没法主动赌 —— 没人能提前预判版号会停多久、恢复之后自己刚好卡在第一梯队。
2019 国内游戏总收入 2308 亿,2020 年 2786 亿,疫情带来的行业整体增幅大概 20%。就算直接砍掉这 20% 的增量,原神依旧是非常成功的产品;而且国内游戏市场本来每年稳定增长约 200 亿,这部分增量里本来就不全是疫情带来的居家效应。疫情最多是锦上添花,不是原神爆火的核心原因。
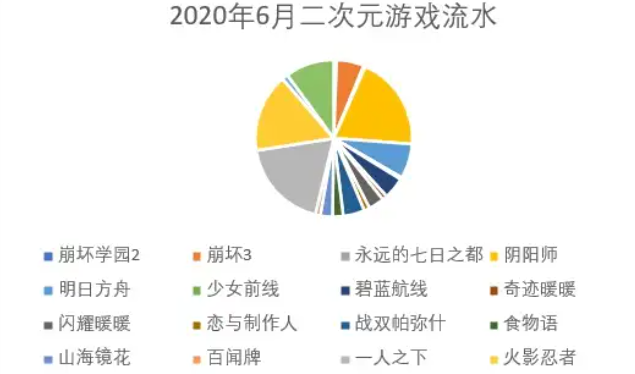
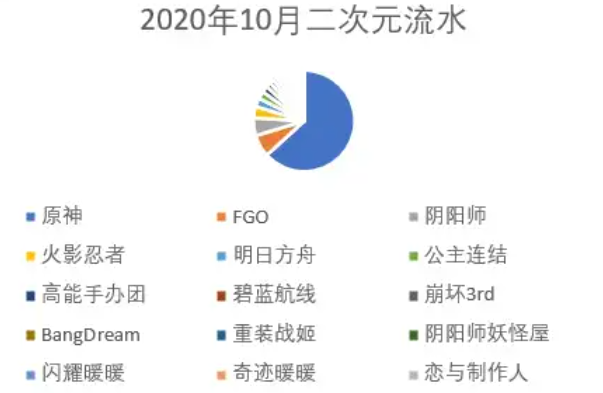
真正关键的、米哈游技术团队提前 3–5 年预判押中的红利,是移动端 GPU 的性能窗口,找到了移动端、PC、主机三端性能差距最小的时间点,做跨三端大世界。站在技术视角看这个决策非常厉害,绝大多数项目的技术负责人做不出这种选择,需要长期跟踪软硬件迭代趋势。简单说下这个窗口期。
反过来对比后面一些竞品,就能看出技术路线选择的差距:
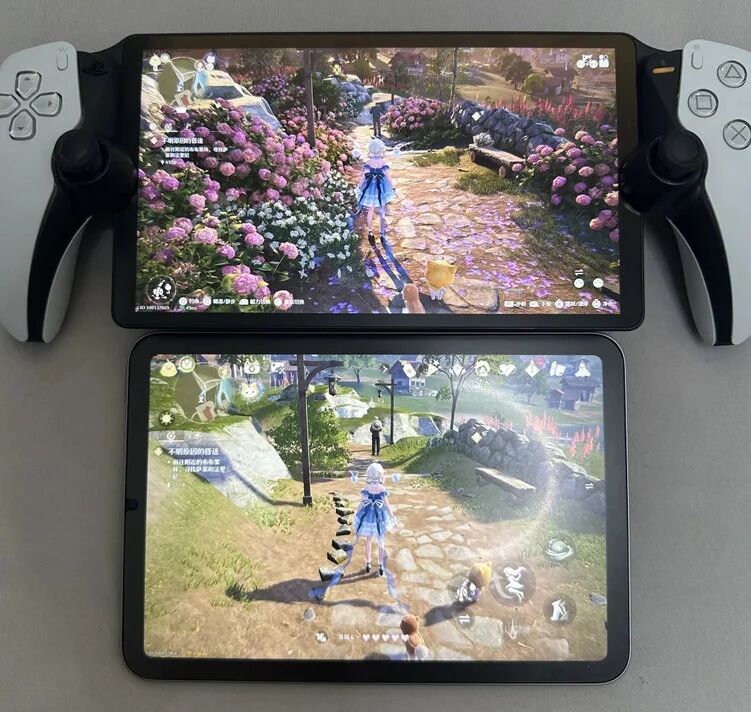
很多人忽略一个背景,原神上线前,国内二游市场体量本身不大。资本大多更愿意等别人把赛道验证、市场养起来之后再进场,很少愿意当第一个开拓赛道的。疫情居家,顶多是让本来就在玩二游的人有空试试原神;MOBA、FPS 这类成熟竞技品类的老玩家,居家期间大多还是继续玩自己常玩的游戏。如果原神本身没有破圈能力,只靠当年小小的二游基本盘,根本达不到后来的体量,更何况开服初期还有黑暗降临那波巨大负面舆论。
把原神的成功全部简化成赶上时代红利,多少有点酸葡萄心态吧。不愿意承认产品本身的硬实力,就归因成运气。靠噱头、靠风口短期爆火但很快销声匿迹的作品很多;但原神热度持续六年,后续大量竞品立项都明显参考它的大世界框架、角色塑造、战斗与抽卡设计,不少项目甚至直接对标它做竞争。如果不是它实打实开辟、定义了这条赛道,同行不会长期跟进模仿。
但也要纠正一个常见误区。大世界这个潮流,对厂商来说不是轻松红利,反而是沉重负担。大世界项目投入高、资产量大、开发周期极长、回本周期慢,变现难度远高于传统二游。原神相当于自己扛下成本,硬生生把这个赛道趟出来,拉高了国产大世界项目的门槛,也拉高了玩家的审美标准。
原神不只是抢游戏用户,它作为一套文娱 IP,直接在啃动漫、影视的受众盘子,不止局限手游市场。后面对手策略调整,改用文化内容层面的方式去限制,典型就是须弥时期大范围的魔音式舆论污染,这套手段确实限制了它在国内继续大范围破圈。中间还有一段插曲:早期冲突升级到向主管单位反馈,反而催生了外部支持(索尼、相关监管侧的客观关注),进一步稳住了基本盘。
现在圈内张口闭口 “开放世界”,很多玩家和制作人其实理解很浅。一句话区分,开放世界是达成目标的工具,而不是目标本身。举个例子,去拉萨旅游,目的地是拉萨,不是坐火车这件事本身,火车只是交通手段。GTA、塞尔达都属于开放世界,但二者内核完全不一样。
-
GTA 的开放世界,是承载故事、给玩家自由宣泄、体验都市叙事的平台; -
塞尔达的开放世界,是物理交互、解谜玩法的舞台。只靠引擎升级、批量堆砌 3D 资产,随便撒一堆探索任务、收集物,那不叫有设计的开放世界,只是套壳流水线产物。
七年前原神上线,带给国内玩家的冲击是国产游戏也能做出这种量级的 3D 二次元大世界。它相当于立了一根标杆,做同类型大世界,如果品质达不到原神一半,在市场上就很难及格。这种作品本该更早诞生在日本 —— 日本有成熟二次元受众、资金、技术积累,但缺少这种整合资源的决心、目标和长线落地能力,而米哈游做到了。网上常有的争议 “就是媚男、给宅男做的” 其实逻辑很简单:如果不喜欢这个方向,完全可以去做面向宅女的作品,没必要盯着一款定位明确的游戏持续攻击。很多人会问为什么别的国家做不出同级别产品,答案往往不是缺人才,而是商业上不划算、缺少愿意长期投入的理想主义团队。
未经授权请勿用于任何商业用途



发表评论